免费讲座:加拿大RRSP和TFSA两个账户怎么运用
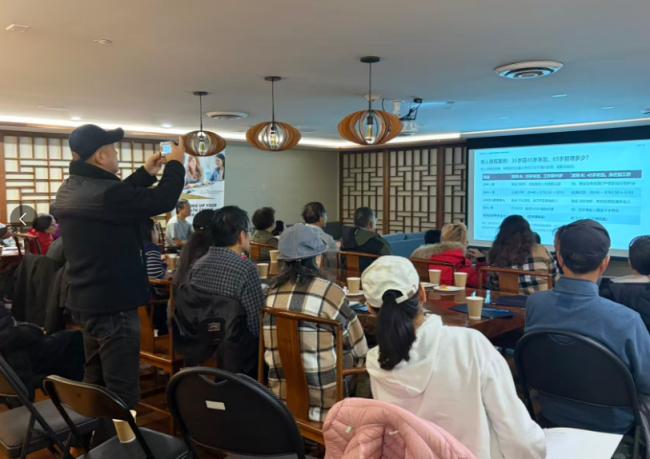
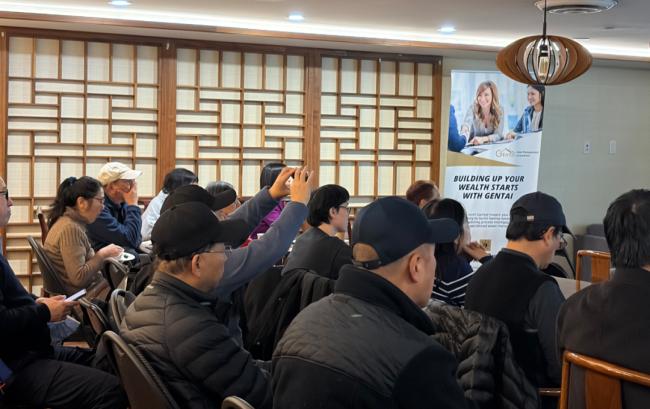
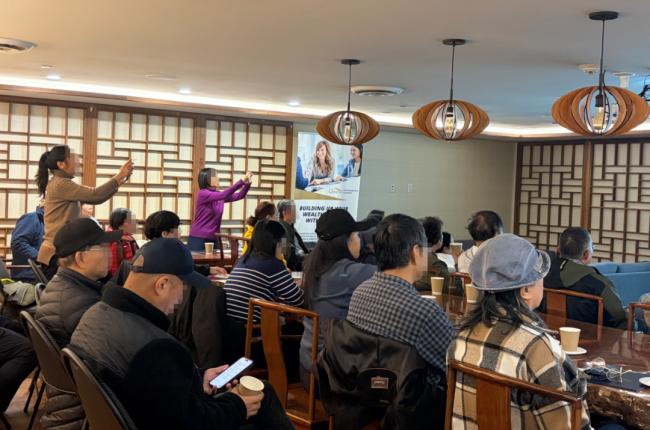
上周《大温退休养老金测算和规划》讲座意料之外的高朋满座,吸引了近50多位的新朋友到场参与,现场气氛十分热烈,大家也提出了不少的问题,比如说60岁我能拿多少养老金,我没在温哥华工作过也能拿养老金吗?国内也有养老金拿过来算不算收入呢?
不少朋友更是结合自己的家庭情况,与我们展开了1对1的养老金测算和如何增加每个月养老金的深入交流,原本是一场关于退休规划普及的讲座,逐渐变成了一场关于养老、投资、税务与家庭财富管理的深度讨论。
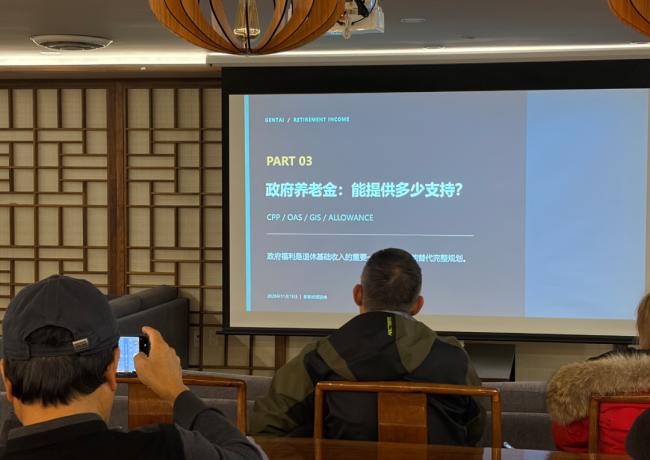
对于许多在大温生活多年的华人家庭而言,经过几十年的努力打拼,已经拥有了自己的房产,也积累了一定的储蓄和投资资产。然而,随着退休年龄的临近,大家关注的重点也从年轻时如何赚钱、存钱、增加资产,到如今如何守护财富、增加每月收入,以及如何在不影响生活品质的情况下,更合理地使用自己的资产。
毕竟,大家理想中的退休生活,不仅仅是满足基本的衣食住行,更希望能够偶尔和朋友喝茶聚餐,每年安排几次旅行,有时间回国探亲,在力所能及的情况下帮助子女,同时也不成为下一代的经济负担。
在本次讲座中,大家最关心的问题之一,就是自己退休后到底能够从加拿大政府领取多少养老金?和怎么增加每月养老金的收入。
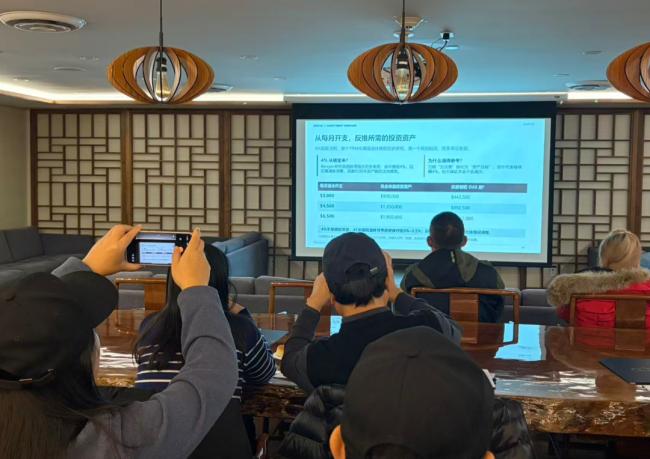
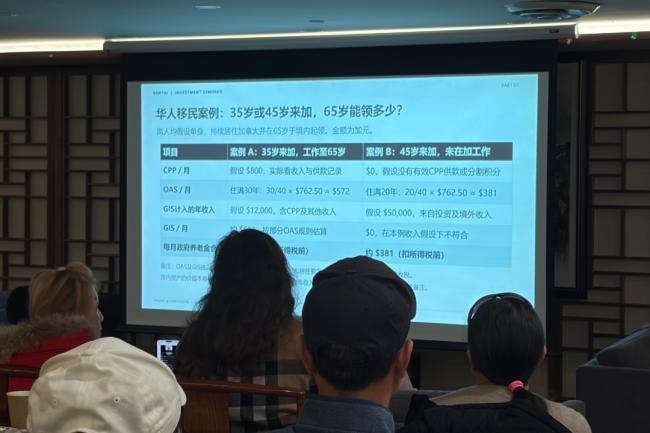
加拿大的政府养老金主要包括CPP(加拿大退休金)、OAS(老年保障金)以及GIS(低收入保障补助)。然而,由于每个人的移民时间、在加拿大的工作年限、供款记录以及家庭收入情况不同,即使是同样65岁退休,两个人实际能够领取的养老金金额也可能相差甚远。
特别是对于40岁左右以后才移民加拿大的华人家庭来说,不少人曾经在国内拥有稳定的事业和收入,也在国内缴纳了多年的养老保险,因此现场还出现了许多具有华人移民家庭特点的问题:
如果没有在加拿大工作过,退休后还能领取多少养老金?
CPP从60岁、65岁还是70岁开始领取更合适?
国内和加拿大的养老金可以同时领取吗?
国内的养老金即使没有转入加拿大,也需要在加拿大申报收入吗?
国内养老金和投资收入会不会影响加拿大退休福利的领取?
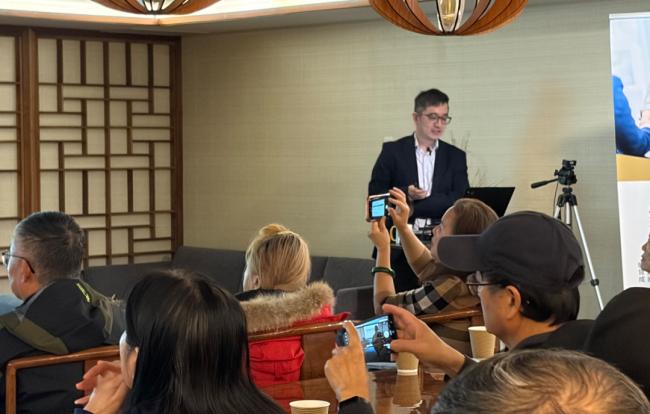
讲座结束后,不少朋友们依然意犹未尽,留在现场继续交流。我们也针对不同家庭及即将退休人士的实际情况,进行了多场一对一沟通,协助大家初步测算未来在加拿大可以领取的政府养老金,并探讨如何在退休之前做好资产配置,怎么利用现在的资产给每个月增加养老金的收入,为自己增加额外的每月养老收入。
随着讨论的深入,发现大家竟然对加拿大两大政策工具:TFSA(免税储蓄账户)和RRSP(注册退休储蓄计划)的了解少之甚少,甚至不知道有什么用,和怎么给自己每月增加养老金收入,和降低交税金额,更比如退休后先从哪个账户取钱可以交最少的税。
如果两个账户都有资金,是否应该分阶段提取?那政府每年新增的供款额度应该如何利用?把账户里的钱取出来,再存回去,是不是就等于相抵掉不用交税了?
事实上,TFSA和RRSP虽然都是加拿大重要的两大养老工具,但两者的税务机制、供款额度和提款规则有着明显的区别。即使拥有相同金额的退休资产,不同的提款时间、提款顺序和资产配置方式,也可能带来不同的税务成本、政府福利待遇以及实际可支配收入。
讲座结束后,现场多位的朋友要求希望可以再举办一次延展一下内容关于RRSP和TFSA的,重点给大家普及和讲解TFSA和RRSP这两个账户怎么运用。我们也决定,将在下一次讲座12月4号,讲座内容包含如下;
1. RRSP和TFSA账户怎么做到利益最大化,和税务最优解?
2. 退休后应该先从哪个账户取钱?
3. RRSP账户和TFSA账户额度怎么算?供款超额怎么挽救?
4. RRSP和TFSA对养老金以及其他加拿大政府福利的影响
5. 怎么申请和开通个人RRSP和TFSA账户
再次感谢本次50多位朋友的热情参与,针对下一期讲座RRSP, TFSA以及养老金测算规划讲座, 欢迎长按下方二维码报名,也可以预约根据自身的家庭情况做测算。
扫描下方二维码,报名获取活动地址