不买房不当房东 温哥华华人开始这样赚"房钱"
温哥华的秋雨,也挡不住大家对温哥华房产新思路的投资热情~
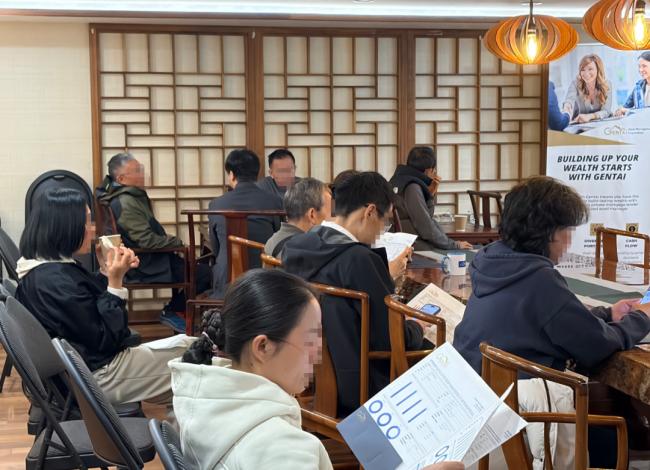
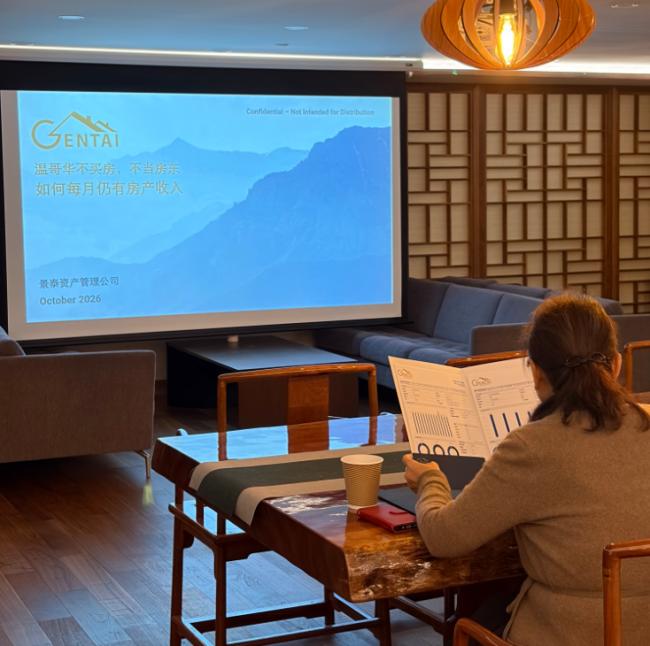
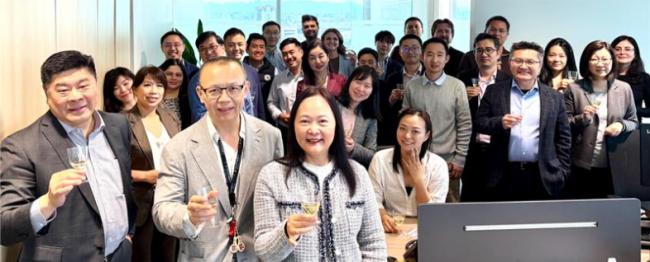
10月29日,景泰资产管理在本周三央行宣布加息0.25%后,举办了主题为“温哥华不买房、不当房东,如何每月仍有房产收入?”的投资讲座。虽然当天大温地区阴雨绵绵,但依然有不少朋友冒雨前来,与我们一起探讨温哥华房地产市场在央行决定加息0.25%后的走势变化,以及了解如何通过不同投资方式创造现金流,在不买房,不当房东,不管理租客的前提下。
这次讲座从主题公布开始,就收到了非常热烈的报名反响。原本以为大家对房地产投资已经非常熟悉,没想到“不买房、不当房东”这个话题,恰恰引起了许多投资者的共鸣。
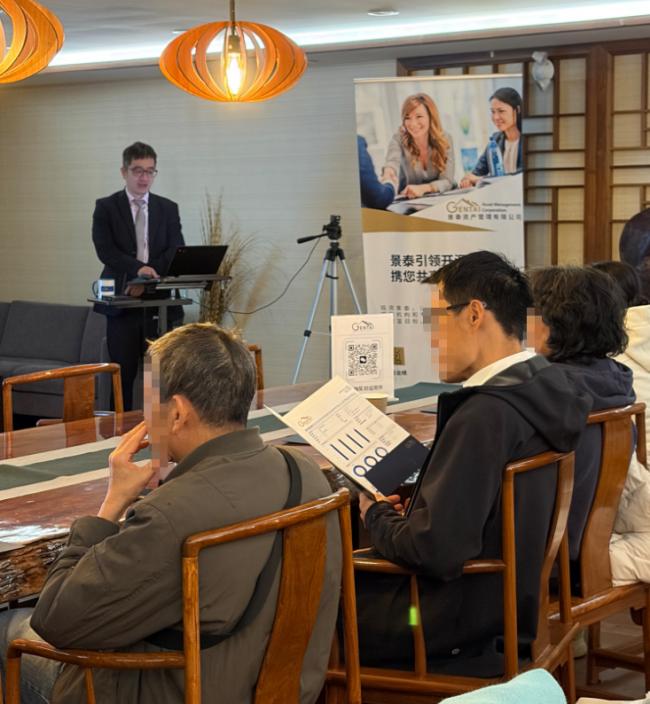
毕竟,在温哥华,很多人都曾经有过这样的想法:手里有一笔资金,是继续买房收租,还是寻找其他投资机会?如果不想再处理租客、维修、物业管理等琐事,还有没有其他方式参与房地产市场?
带着这些问题,本次讲座从温哥华房地产市场的实际情况出发,重新探讨了一个值得思考的话题:房地产投资,真的只有买房这一条路吗?
讲座中,我们首先通过一个具体案例,分析了温哥华房产市场目前出租物业的实际现金流。
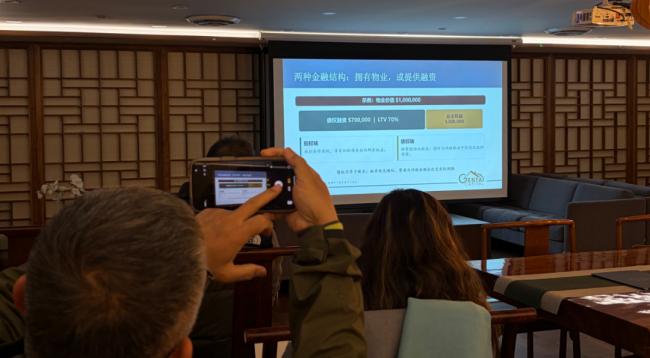
假设在大温地区全款购买一套价值95万加币的物业,每月租金收入为3,000加币,扣除物业管理费、地税、保险、维修及空置预留等费用后,每月净营运收入约为2,000加币,年回报仅3%,而加拿大目前的通胀率在3.1%,截止至2026年9月份的数据。 由此看出,回报率还赶不上通胀率,景泰也提到,每年在做自己的资金规划和投资规划的时候,除了要知道投资回报率以外,很重要的一个数字是要知道当下的通胀率是多少,而这也将决定了一个很重要的参考意义,如果回报率赶不上通胀,那钱相当于一直在贬值。
如果选择支付房价的40%首付,并通过贷款购买,同样一套95万加币的物业,在考虑每月按揭还款后,现金流将达到负-932/月。
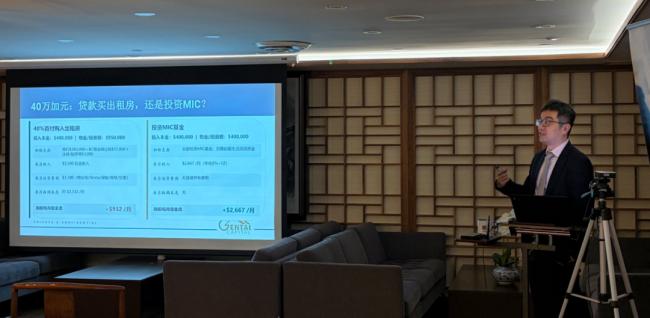
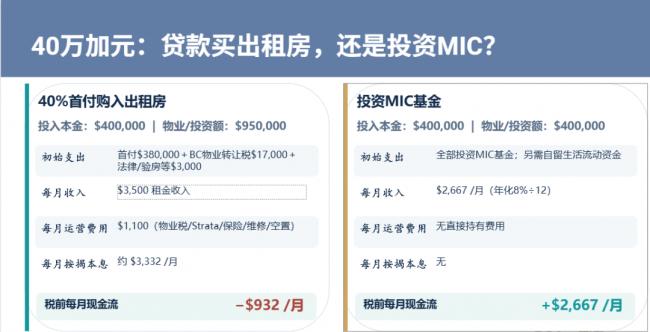
房子每个月都在收租,不代表投资者每个月都有钱真正落入口袋。
这一点,也让大家重新思考了房产投资中一个经常被忽略的区别:资产的长期总回报,并不等于当下可以使用的现金流。
房产未来可能升值,但与此同时,投资者仍然需要承担贷款、地税、保险、维修以及租客管理等成本。对于希望依靠投资收入补充退休生活,或者希望减少日常管理负担的人来说,现金流是否充足,往往比账面上的资产价值更值得关注。
那么,如果不直接购买物业,还有哪些方式可以参与房地产市场?
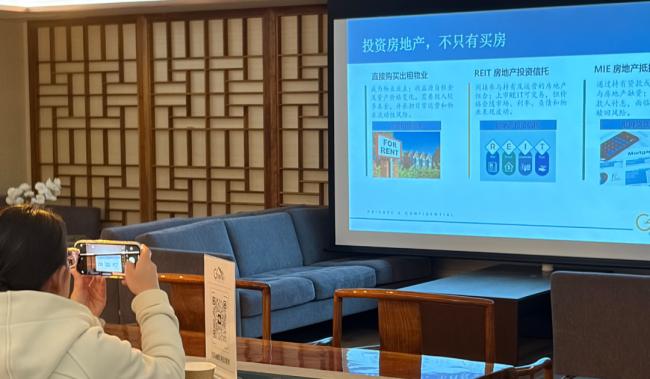
讲座进一步介绍了三种不同的房地产投资模式:
1-直接持有出租物业
2-房地产投资信托基金(REIT)
3-房地产抵押贷款投资基金(MIC)
三者虽然都与房地产有关,但背后的投资逻辑却并不相同。
【第一种】:直接买房,投资者是物业的持有人,收益主要来自租金及房产价值变化。
【第二种】:REIT通过持有和经营房地产资产获取收益,投资者则通过基金参与,基金的涨幅和房地产的涨幅直接挂钩;
【第三种】:也是目前大温华人热衷以及更稳定和喜欢的就是MIC,也叫房屋抵押贷款基金,主要通过向借款人提供有房地产抵押的贷款,而基金将获取利息收入,而基金再将这些利息收入分派给每位投资者。
而房屋抵押贷款基金被大温那么多华人喜欢,有几个原因,第一温哥华房产的涨跌对房屋抵押贷款基金的影响相对来说要小很多,因为房屋抵押贷款基金赚取的不是资产涨幅的钱,而是借款人支付的利息,也就是说不管房地产是涨还是跌,借款人都是要按照一开始协议里的利息比例,每月进行利息支付。第二个原因:拥有实际的物业作为抵押物,对投资者来说是第二层保障。
第三:可持续和稳定,房屋抵押贷款基金通常采取给投资人每月或者每季度派息,为投资人创造每月的正现金流。比如在温哥华这个房屋抵押贷款基金行业里拥有了14+年经验的景泰资产管理,目前管理着近5亿加币的资金规模和800多位投资人和家庭,业务范围涉及:BC省,埃尔伯塔省,安大略省等,旗下有三款房屋抵押贷款基金,分别有每月派息,以及每个季度派息,年回报率在7% - 10%不等。
同样是房地产投资,有人通过持有物业获得收入,有人则通过提供房地产融资参与市场,正所谓财富的广度,取决于认知的高度,眼界决定方向,认知决定选择。投资不只是让财富增长,更是不断学习,拓宽视野的过程,认知有多元,财富的可能性就有多大。
这也是景泰一直希望通过投资教育讲座传递的理念:投资不只是追求更高的回报,而是追求可持续和稳定的,更重要的是理解回报从哪里来、需要承担哪些风险,以及资产能否满足自己的实际现金流需求。
随着2026年逐渐接近尾声,展望2027年,房地产市场、融资环境及投资者的资产配置需求仍可能继续变化。
对于一些投资者来说,房产增值仍然是重要目标;而对于另一些已经进入或即将进入退休阶段,或希望建立持续现金流的家庭而言,如何减少投资管理负担、合理分散资产,每月拥有稳定的现金流,同样重要。
景泰下一期公益讲座- 退休现金规划:不是存够多少钱,而是每个月有多少钱进来。
讲座将围绕以下几点进行展开:
1. 退休后每个月没有收入,100万存款能撑多久?
2. 退休前要做好哪些必要的规划?
3.退休后没有工资了,除养老金外,怎么样每个月还能有额外的收入?
4. 在高物价的温哥华,退休后的资金应该怎么分配和安排?
5. 在未来5-10年内计划退休,又需要多少存款?和每月多少收入
6. 已经退休,想提升每月收入应该怎么办?
日期:11月13日,早上10:30
地点:列治文三号路, 扫码下方二维码获取地址