政府养老金不够用 大温华人靠这招每月增加收入
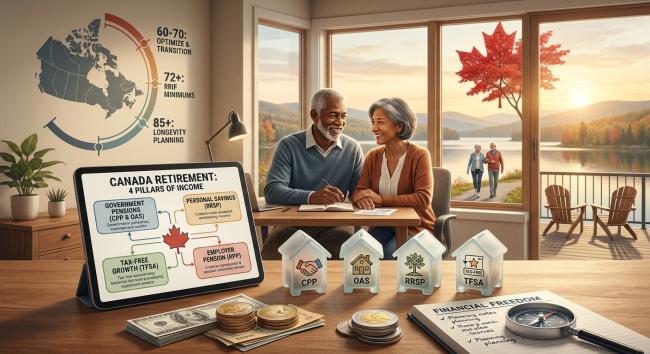
说到加拿大养老,是大温华人都逃不开的一个话题,有的人只拿着加拿大的养老金,而有的人国内和加拿大的养老金一起拿。而加拿大的养老金主要由三个部分组成:CPP – 加拿大退休金,OAS – 老年保障金, GIS – 低收入补贴。
CPP发放的比例是根据退休前在加拿大工作的时候交了多少退休金而决定,根据加拿大最近公布的数据,60岁开始领取的话,一个月每人最多能拿到约$1280左右,前提是要在加拿大工作和缴纳39年。
退休金的第二部分OAS,也叫老年保障金,不管你在加拿大有没有工作过,年龄满65岁开始发放,每月最高约$762加币左右,前提是在加拿大住满了40年。如果只是住满了10年,每月将只有$190,而居住在20-30年则发放大约: 380-570加币左右。
由此可以看得出,在温哥华60岁退休,能领取到的养老基金只有约$1660到$1850左右每个月,但是在温哥华这样生活成本较高的城市,退休并不意味着生活开支就会大幅下降。
即使房贷已经还清,地税、物业管理费、房屋维修、汽车保险、日常饮食等相关支出,依然是每个月需要面对的账单。如果希望退休后还能经常旅行、回国探亲,或者在经济上帮助子女,那每月仅$1800的养老金略显单薄。
对于一些已经拥有房产和储蓄的华人家庭来说,退休后的挑战不是资产不够,而是如何可以不用变卖资产换取每月现金流支付每月生活开支,以及如何避免动用老本来支付每月的生活开支,来减少老本一点点挖空的焦虑感。
来源:AI
要知道,在温哥华,有资产和每月有钱花,是两回事。
根据加拿大统计局2026年发布的华人人口研究,全国约84.5%的华人居住在自住房,这说明住房资产在许多华人家庭的财富结构中占有重要位置。但房产价值却不能每个月自由支配的收入。
而许多华人家庭表示,家里虽然有出租物业每个月有租金收入,但扣除地税、保险、物业管理、维修和贷款支出之后,按照现在的租房市场,每月的现金流已经为负数,还要额外贴钱来维持。
其实之前我们就分享过,退休前,我们习惯计算自己拥有多少资产;但是重要的是退休后,更需要知道每个月究竟有多少钱可以花。而又有多少资产是可以让你产生被动收入可以增加每月的现金流的。
而这个问题也成为了温哥华华人圈里大家热议的问题,在大温地区,究竟需要多少收入,才能过上体面的退休生活?如果已经退休,又有什么办法,在不用动用老本的情况下,每月稳定,可持续的获得现金流?让自己每个月除了养老金以外,怎么样能有多一份的退休收入?
根据加拿大统计局2025年公布的数据,2020年,BC省65岁及以上华人群体中,约57%拥有除了养老金以外的被动收入,而另外43%的华人更多是因为语言的障碍,不了解加拿大的政策以及法律法规等,除了养老金外还有其他什么办法可以增加每月收入。
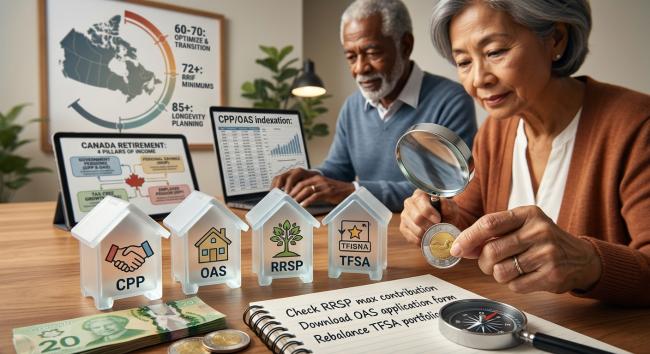
对于退休人士而言,尤其是在长寿时代,退休资产既需要考虑当下的现金流,也需要兼顾未来的购买力和应急资金,以及税务的安排,比如退休后,RRSP, TFSA,以及非注册账户,应该先从哪个账户取钱?以及如何增加每月收入?
来源:AI
下周五,11月13日将在列治文,举办退休以及计划退休的公益普及讲座:
【本次公益讲座将围绕一下5点进行展开】:
1. 每月养老金不够怎么办?怎么利用政策增加收入?
2. 退休后,RRSP, TFSA 和非注册账户,先从哪个账户取钱可以不交税?
3. 加拿大养老金CPP、OAS、GIS究竟能领多少?怎么测算?
4. 国内养老金算不算收入?可否两边都领取?税务怎么安排?
5. RRSP新政策: RRIF账户取消,RRSP剩下的钱怎么办?
欢迎正在准备退休、已经退休,或希望提前规划家庭退休收入的朋友参加本次公益讲座。
扫描“下方二维码” 获取报名地址