加拿大房价还在跌,现在买房是抄底还是接刀?
10月份全国房子只多卖了0.3%,房价几乎原地不动——但多伦多的新房开工趋势一下子跌了10%。一边是买家按兵不动,一边是开发商干脆不盖了。
加拿大房地产协会(CREA)和加拿大按揭及住房公司(CMHC)在11月17日同一天扔出两份数据,拼在一起看,意思很明白:这个市场正在"冬眠"。
需求端:销量只涨0.3%,房价"基本没动"
先看需求端。CREA在11月17日早上5点发布的10月数据显示,全国通过MLS系统成交的房屋数量比9月只涨了0.3%。
价格也一样"横着走"。MLS房价指数(HPI)10月环比只涨了0.1%,同比还跌了3.1%。
CREA自己在新闻稿里都承认,这个0.1%的环比涨幅可以说成"基本没变",也可以说成"两年来最大的单月涨幅"——两种说法都对,恰恰说明市场已经横盘横到连方向都快看不出来了。全国实际平均售价是$678,584,比去年同期跌了1.6%。
新挂牌量比9月涨了0.8%,比销量涨得还多一点。于是售挂比从9月的49%小幅回落到48.7%,长期平均值是54.7%。CREA的口径是,售挂比在45%到65%之间都算买卖双方力量均衡的市场——48.7%正好落在均衡区间里,既不是卖方市场,也不是买方市场。
库存也在往上走。10月底全国MLS系统里挂着大约197,000套房,比长期平均的190,000套略高。作为对照,十多年前库存最高的时候超过250,000套,2021年秋天疫情房市最疯的时候只有大约100,000套。现在的库存水平,用CREA的算法是5个月,正好等于长期平均值;低于3.6个月算卖方市场,高于6.4个月算买方市场,5个月就是个不多不少的中间数。
供应端:多伦多开工趋势暴跌10%,越盖越少
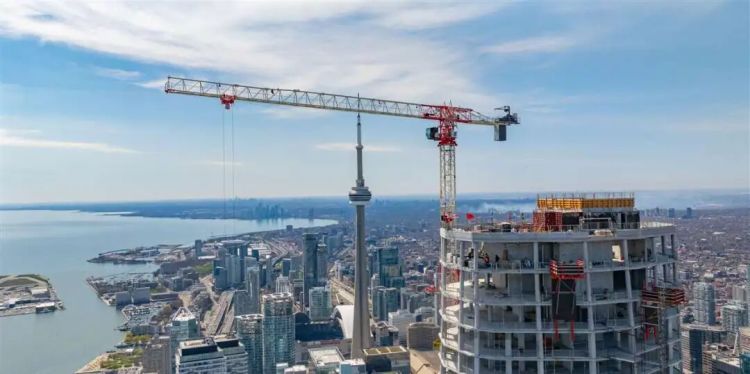
需求端横盘,供应端更难看。CMHC同一天发布的数据显示,全国新房开工的6个月移动平均趋势在10月下滑了1.7%,降到年化246,231套。单月年化开工量约244,558套,比9月修正后的250,072套又低了约2%。
拆开城市看,分化非常明显。多伦多的6个月开工趋势10月下滑了10%,独栋和多单元住宅开工趋势双双往下掉;蒙特利尔涨了6%,温哥华涨了2%。多伦多是全国跌得最狠的大城市,CMHC的解读报道直接用了"construction crisis"(建筑危机)这个词。
有几个数字值得单独拎出来。10月在人口1万以上中心实际开工21,059套,比去年10月多了6%,但今年1到10月累计开工192,023套,比去年同期少了3%——单月好看,累计还是负的。在建的房子有369,569套,跟9月基本持平;10月完工21,621套,比9月猛增24%;已经拿到许可、但迟迟没有动工的房子比9月少了3%,说明开发商手里的"存货"也在缩水。
CMHC副首席经济学家Kevin Hughes把话说得很直白:10月的数据说明建筑行业的势头在减弱,下滑由安省、BC省和大西洋省份带动;"在当前市场低迷期建房不足,将危及未来的可负担性,等需求恢复时,供应压力会加剧。"牛津经济研究院(Oxford Economics)的高级经济学家Michael Davenport形容得更形象:市场正"走向冬眠"(headed into hibernation)。
为什么会这样:加息刚落地,对买家卖家意味着什么
这两份数据背后有一个共同的时间点:10月28日,加拿大央行把政策利率上调到了2.50%,目的是压住民众对能源价格推高通胀的担忧。CREA首席经济学家Shaun Cathcart在新闻稿里专门回应了这件事:央行的首选通胀指标"表现仍然非常温和",这次加息"不太可能重演2022年的紧缩周期",更可能是"温和到中等程度"的调整——但他也补了一句,在可负担性已经很紧张的时候,这个区别"分量格外重"。
利率一动,两边都受影响。对买家来说,贷款成本上去了,观望的人更多;对开发商来说,融资成本和建筑成本双高,加上多伦多、温哥华的公寓市场本身就在降温——租房需求下滑、公寓建设节奏放慢,开发商干脆放慢开工。CMHC的报告也点名了这一点:公寓市场的放缓正在拖累整体开工。
联邦政府在11月初的预算里刚刚宣布,向旗舰项目Build Canada Homes追加130亿加元拨款,目标是未来10年新增20万套住房。但这笔钱从拨款变成工地上的塔吊,还需要时间,远水解不了今年冬天的近渴。Cathcart还特别提醒,这次加息和2022年那轮连续大幅加息不是一回事——那轮紧缩让市场急冻,而这次更可能是温和调整;但对每个家庭来说,月供多出来的每一块钱都是实实在在的。
对正在看房的GTA华人家庭来说,这组数据其实是个"喜忧参半"的组合。先说好的:全国市场处于均衡区间,房价同比还在跌,GTA本地的最新数据也一样——大多伦多地产局(TRREB)11月4日发布的10月数据显示,GTA当月成交5,603套,同比少了7.9%,平均售价$1,024,108,同比跌了2.7%,基准价$916,400,同比跌了4.3%。多伦多市内成交2,184套,均价$1,075,627。也就是说,买家现在砍价的空间比2021年那会儿大得多,房源选择也多,10月底GTA的新挂牌和库存都不缺。
但"忧"的部分也不能忽视:多伦多开工趋势跌10%,意味着两三年后新房供应会更紧。CMHC的警告翻译成大白话就是:现在盖得少,将来需求一回来,房价就可能被供应不足顶上去。对租房的人来说也一样——新建租赁房跟不上,租金下行的空间就有限。值得一提的是,10月GTA的租金其实已经出现了转折信号:Rentals.ca的报告显示多伦多平均叫租$2,590,同比涨1.6%,结束了连续32个月的下跌(该报告发布于11月5日)。
CREA主席Garry Bhaura的建议是,市场进入传统淡季,"现在是为2027年做规划的好时机"。翻译一下:不急着在年底前做决定,但功课可以开始做了——盯着利率走向、盯着自己心仪社区的挂牌量和成交价,下一份CREA数据12月15日就发布,到时候能看到11月市场对加息的第一次完整反应。
消息出来后,读者问得最多的问题其实很实际:房价横盘、开工暴跌,到底是该趁现在谈个好价钱,还是再等一等、等利率和供应都明朗了再说?两种声音一直拉锯。一边觉得,价格同比还在跌、选择多、卖家愿意谈,现在是几年里少有的"买方友好期";另一边觉得,央行刚加息、开工又在下滑,市场的方向还没真正走出来,贸然进场可能买在半山腰。数据本身没有给出标准答案——售挂比48.7%、库存5个月,这两个数字说的都是"不急",买卖双方谁也不占绝对上风。
对GTA华人读者来说,这件事的关系非常具体:你家房子的估值、你打算换的学区房、孩子上学附近的租金,短期内都不会大起大落;但如果你计划两三年内在多伦多买房或者换房,现在开工下滑的账,迟早会算到未来的房价和租金上。冬天是传统淡季,也是慢慢看房、慢慢谈价的窗口。
你现在是"持币观望派"还是"看到合适就下手派"?如果多伦多开工继续下滑,你觉得两三年后GTA的房价是涨回去,还是继续横着走?
来源链接:
https://www.globenewswire.com/news-release/2026/11/17/3404363/0/en/canadian-home-sales-and-prices-hold-steady-in-october.html
https://www.mpamag.com/ca/mortgage-industry/market-updates/homebuilding-stays-sluggish-as-housing-starts-fall/597727
https://www.cmhc-schl.gc.ca/professionals/housing-markets-data-and-research/housing-data/data-tables/housing-market-data/monthly-housing-starts-construction-data-tables
https://realestatehq.ca/article/trreb-october-2026-gta-home-sales-down-7-9-percent-average-price-1-024-108-condos-lead-decline