扎心!加最富20%家庭疯狂存钱,中产却入不敷出
一份最新研究揭示了一个令人吃惊的现实:
虽然从全国统计来看,加拿大人的家庭债务压力似乎正在缓解,但不同收入群体之间的财务状况,却出现了巨大差距。而中产家庭也开始入不敷出:收入为中间值的20%家庭超支12%。
数据显示年轻人,背负高额房贷的屋主和不少低收入家庭,正面临越来越大的财务压力。
富人存下34%收入,中产却入不敷出
根据研究人员对加拿大统计局数据的分析,2025年,不同收入家庭的财务状况差距惊人:
收入最高的20%家庭: 存下34%的可支配收入。
收入居中的20%家庭: 支出比税后收入高出12%。
收入倒数第二档的20%家庭: 支出比收入高出近三分之一。
收入最低的20%家庭: 支出超过可支配收入的两倍。
也就是说,虽然高收入家庭仍有相当可观的储蓄,但不少中产家庭和低收入家庭已经开始入不敷出。
年轻人还款压力破纪录
不同年龄群体之间的差距同样明显。
根据加拿大央行的季度消费者调查,自2020年底以来,18至24岁年轻人认为自己可能错过债务还款的概率持续上升。
截至2025年底,这一年龄段受访者给出的平均概率达到50%。
相比之下,54岁以上人群给出的概率不到1%。
25至54岁人群的财务压力也在增加。去年底,这一年龄段受访者认为自己可能无法按时还款的概率达到27%,创下调查纪录。
这些数字反映的是受访者对未来还款风险的主观估计,并非实际逾期率。
全国债务指标改善,却掩盖部分家庭的困境
加拿大的家庭负债水平本来就位居发达经济体前列。
2022年至2023年,随着通胀飙升,加拿大央行和金融市场推动利率快速上涨,房贷及其他借贷成本明显增加。
不过,大多数加拿大家庭仍设法按时偿还债务。如今利率已从高位回落,全国主要债务指标也有所改善。
例如,加拿大家庭债务与可支配收入之比,目前约为176%,低于2022年创下的188%高点。
衡量家庭收入中有多少用于偿还债务的债务偿付比率,也从2023年的峰值小幅下降。
但研究指出,这些全国平均数字,掩盖了部分弱势群体财务状况持续恶化的现实。
多伦多、温哥华房主面临房贷续约压力
报告还指出,另一类承受明显压力的人群,是背负大额房贷、需要以更高利率续约的屋主。
这一问题主要集中在多伦多和温哥华。
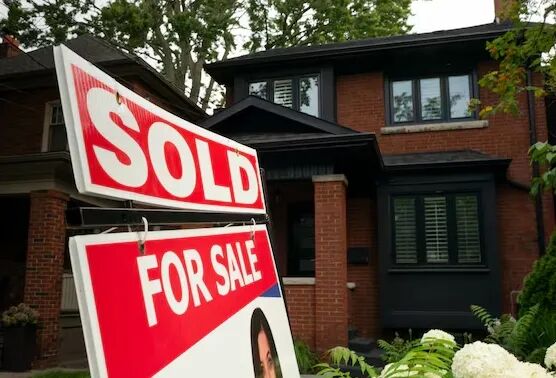
这些地区房价较高,许多家庭的房贷余额也更大。当原本较低利率的房贷到期,需要以明显更高的利率续约时,屋主就可能面临月供大幅增加的问题。
研究人员认为,虽然加拿大目前并未处于全面家庭债务危机的边缘,但低收入家庭、年轻借款人及高负债屋主所承受的压力,仍是加拿大经济的一项隐忧。
专家建议:让房贷期限更长,减轻续约冲击
两名研究人员呼吁联邦政府采取更有针对性的措施,帮助财务压力最集中的群体。
他们建议修改现有规定,降低贷款机构提供超过5年房贷合同期限的成本,让家庭更容易应对利率上涨周期。
报告还建议,支持加拿大中型城市的经济增长,以缓解大城市的房价压力;同时收集更详细的消费者无力偿债数据,以便更准确地掌握和应对家庭财务困难。