63岁加女子退休计划 139万投资收益不如简单ETF
加拿大63岁女子坐拥238万资产,退休后每年想花9万!理财师算完:钱够了,但有个问题
在加拿大,究竟要存多少钱,才能安心退休?
近日,《环球邮报》(The Globe and Mail)分享了一位63岁加拿大女子的真实退休规划案例。
她拥有一套价值100万加元的房产,还有近139万加元的投资资产,退休后每年还能领取养老金。
然而,即便坐拥近240万加元资产,她仍然担心自己的钱不够花。
她专门请理财规划师帮忙算账,没想到结果不仅证明她完全有能力实现目标,还发现了一个问题:她花大价钱请人管理的投资组合,收益竟然还不如简单买几只ETF!
预备63岁退休攒下近240万资产
这位女子名叫Reba,今年63岁,在加拿大一所学院工作。
今年年初,她开始参加为期两年的渐进式退休计划,工作时间减半,年薪也从原来的约11.6万加元下降到5.8万加元。
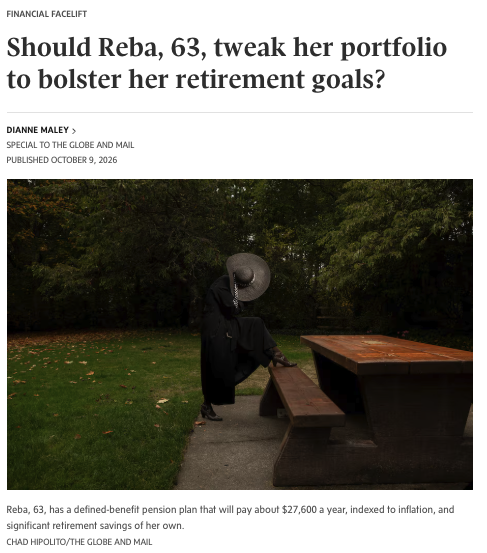
她计划在2028年6月正式退休。
Reba目前离异,有两个已经经济独立的成年子女,不需要再为孩子的生活费操心。
她的资产情况相当不错:
RRSP及锁定退休账户:$807.000
TFSA免税账户:$172.000
非注册投资账户:$410.000
自住房产:$1.000.000
总资产:$2.389.000
也就是说,Reba拥有约139万加元金融资产,以及一套价值100万加元的联排住宅。
房子还剩下一笔不大的贷款,她计划今年11月直接用存款还清。
除了这些资产,Reba还有一份令人羡慕的福利:固定收益型养老金(DB Pension)。
退休后,她每年可以领取约27.600加元,而且金额会随通胀调整。
理财师估计,这份养老金的价值,相当于一个没有养老金的人额外存下约50万加元。这意味着,Reba的退休经济基础实际上比账面资产更加雄厚。
每月花7475加元,退休后还想花更多!
虽然资产不少,但Reba对退休生活仍然有些焦虑。
她目前减半工作后的税后工资,每个月只有3430加元,已经不足以覆盖日常支出,需要动用储蓄补贴生活。
那么,她一个月到底花多少钱?
根据提交给理财师的账单:
* 住房:房贷$700、物业费$990、地税$415;
* 食品杂货:$900;
* 交通:$710;
* 旅游度假:$750;
* 外出就餐及娱乐:$400;
* 运动及兴趣爱好:$400;
* 医生、牙医及药品等:超过$400;
* 此外还有保险、房屋维护、服装、通讯、订阅服务及其他开销。
全部加起来,一年接近9万加元!
不过,这里面还包括房贷、养老金缴款等项目。Reba估计,自己目前真正的年度生活消费约为7.5万加元。
令人意外的是,她退休后不仅不打算省钱,反而希望过得更好。
她给自己定下的目标是:退休后每年拥有9万加元的税后生活预算,而且每年还要根据通货膨胀增加。
除此之外,她还有两笔计划中的大额消费:花4万加元装修房子,再花4万加元买辆新车。总共8万加元!
她最担心的问题就是:按照这种花钱速度,自己的退休储蓄究竟能撑多久?
理财师算完:不仅够花,还能多花!
《环球邮报》邀请加拿大Money Coaches Canada的认证理财规划师Barbara Knoblach,为Reba进行详细测算。
假设她在2028年正式退休,投资资产平均年收益率5.5%,通胀率2.1%,并将退休生活规划至95岁。
结果显示:如果不考虑额外大额消费,Reba每年可以持续支出约99.300加元(税后)。
比她计划的9万加元,还多出9300加元!
更重要的是,她完全不需要卖掉自己的房子来维持生活。
不过,如果她真的每年都按照这个最高预算消费,那么到了95岁,金融资产预计会基本耗尽,但房产仍然保留。
随后,理财师把她计划中的装修和买车费用也计算进去。
假设2028年装修花4万,2031年换车再花相当于目前4万加元购买力的资金。
结果依然相当乐观:她每年仍然可以支出约96.000加元!
当然,这些结果建立在长期投资回报和通胀等假设之上,并不是百分百保证。
但至少从财务规划角度来看,她已经具备了非常好的退休条件。
139万投资资产,竟然输给简单ETF组合?
不过,当理财师进一步检查Reba的投资账户时,却发现了一个值得注意的问题。
她的投资组合非常复杂,但收益表现并不突出。
目前,Reba的投资资产中,70%配置股票,21%是现金及现金等价物,另外9%是固定收益投资。
股票主要集中在美国市场,尤其偏重科技股,其次是加拿大股票。
她的多个账户合计持有超过100项投资,包括个股、ETF和共同基金。
如此复杂的组合,表现怎么样?
根据券商账单:
2023年Reba实际收益10.7%,简单ETF模拟组合13.9%
2024年Reba实际收益9.5%,简单ETF模拟组合18.3%
2025年Reba实际收益4.4%,简单ETF模拟组合15.1%
三年年化Reba实际收益8.2%,简单ETF模拟组合15.7%
理财师使用的模拟组合其实非常简单:一半资金配置股票占比60%的平衡型一站式ETF,另一半配置股票占比80%的成长型一站式ETF。
最终形成70%股票、30%固定收益资产的配置。
结果,这种简单组合的历史模拟收益,竟然明显高于Reba的实际投资账户!
当然,理财师也强调,这不是完全公平的业绩比较。
因为Reba目前持有21%的现金,而模拟组合主要使用债券;此外,她过去几年的资产配置也未必与现在相同。
因此,不能直接断定她的投资顾问能力不足。
但至少值得问一句:持有100多项投资产品,究竟有没有带来与其复杂程度相匹配的收益?
每年可能交2万多管理费!值得吗?
更值得关注的是投资费用。Reba提供的部分账户资料显示,她支付的投资顾问管理费约为资产的1.5%。
如果她的全部139万加元投资资产都按照这个费率收费,那么每年管理费就高达约20.850加元!
相当于每个月花1737加元请人管理投资。
相比之下,市场上一些低成本一站式ETF的管理费用率约为0.2%,同样139万加元资产,一年的ETF管理费用大约只有2780加元。
两者每年相差超过1.8万加元!
当然,1.5%的顾问费用并非一定不合理。如果理财顾问能够提供有价值的投资管理、税务安排和退休规划服务,较高的费用也可能物有所值。
而且,Reba并未提供全部账户的费用资料,2万多加元只是按统一费率计算的假设金额,并非已确认的实际支出。
不过,理财师建议,她应该要求投资公司提供完整的费用清单,了解自己到底付了多少钱,以及这些费用包含什么。
特别是,支付顾问费之外,账户中的基金是否还收取额外费用?
退休金推迟到70岁领可能更划算
除了投资问题,理财师还给了Reba一些退休收入方面的建议。Reba正在考虑将CPP和OAS都推迟到70岁领取。
按照加拿大现行规则,如果从65岁延迟到70岁领取:CPP月领取金额可以增加42%,OAS则可以增加36%。
由于Reba已经有稳定的雇主养老金和充足的储蓄,并不急着依靠政府退休福利生活,因此这种安排值得考虑。
理财师建议,她可以充分利用正式退休后、70岁之前收入相对较低的几年,逐步提取RRSP中的资金。
这样有机会降低未来的税务负担,避免以后RRIF强制提款、CPP、OAS和雇主养老金叠加,导致应税收入过高,甚至触发OAS追回机制。
此外,她还应该在退休账户中保留足以覆盖未来数年提款需求的现金或GIC等相对安全的投资。
这样,即使遇到股市大跌,也不用为了支付生活费,被迫低价卖掉股票。
理财师认为,退休后的关键不再只是如何赚钱,而是如何合理安排每年的提款、税务和投资风险。
加拿大退休,到底需要多少钱?
Reba的案例或许会让不少加拿大人感慨。
她有近240万加元资产,还有每年约2.76万加元、随通胀调整的雇主养老金。
即便如此,面对退休,她仍然担心自己的钱不够花。
而理财师最终给出的结论是:她完全有条件实现每年9万加元税后消费的退休目标,甚至还能花得更多。
但这个案例也说明了一件事:退休资产多,不代表理财就可以不用操心。
投资是否合理、管理费用是否过高、什么时候领取退休金,以及如何安排RRSP和RRIF提款,都可能影响几十年的退休生活。
尤其是投资费用,即使每年看起来只差1%左右,放在百万加元规模的投资资产上,也是一笔不小的数字。
对于普通加拿大人来说,Reba这样的资产条件或许并不容易达到。
但她的经历仍然提出了一个值得思考的问题:辛苦工作几十年,我们究竟需要存下多少钱,才能放心退休?
如果退休后每年可以拥有9万加元税后生活费,你觉得在加拿大算不算过得很滋润?