一条发文,引爆中国机器人领域创投圈
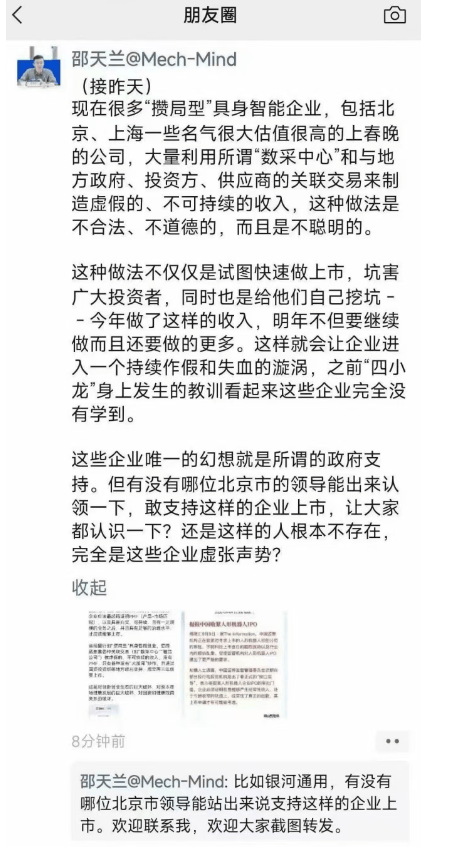
9月10日晚上,一条朋友圈,引爆了整个机器人领域的创投圈。
发朋友圈的人叫邵天兰,本科毕业于清华大学,梅卡曼德的创始人。
梅卡曼德是一家机器人公司,9月1日刚在港交所挂牌,做的是机器人的"眼睛和大脑,以及手脑协调"方面的业务,即工业3D相机和AI软件。
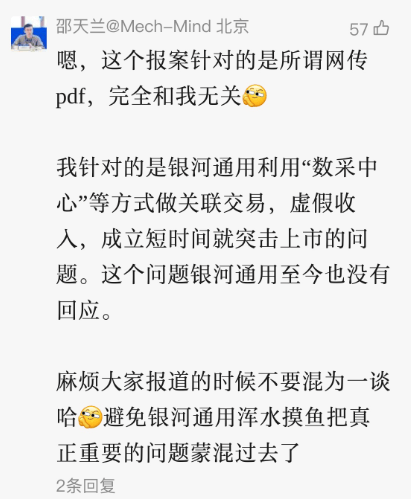
刚上市9天,邵天兰就忍不住在朋友圈揭秘了机器人圈子、具身智能圈子的一些乱象和骗局。
更让人绝望的是,这种造假会让公司陷入恶性循环:今年撒了谎,明年就得撒更大的谎。正如邵天兰所言,这会导致企业掉进"持续作假和失血"的漩涡,进而伤害到投资者。
到底是谁在造假?
评论区里,邵天兰直接点名银河通用。
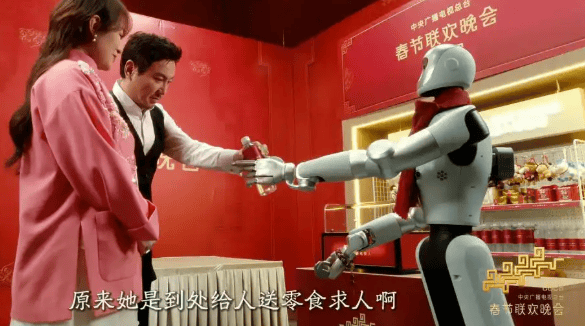
说到银河通用四个字,大部分人可能想不起具体是哪家公司了,没关系,请看下方VCR,不,下方图片:
今年(马年)春晚的节目《我最难忘的今宵》中,给沈腾老师递水的,就是银河通用的机器人。
到底是怎么造假的?
邵天兰给出了目前机器人行业内几乎约定俗成的一个“虚增收入”套路,就像把大象塞进冰箱里一样简单:
第一步,同地方政府合作,造一个“壳公司”
核心逻辑很简单,目前的人形机器人很笨,因为缺优质的训练数据。缺数据怎么办?自己造。
机器人公司会去找地方政府谈合作,主打一个“招商引资”。
然后双方合资成立一家新公司,一般叫 “XX数采公司、数据中心”,专门负责机器人数据采集业务。说白了就是机器人公司联合地方政府,给自己造了一个“壳公司”。
暗藏玄机的地方在于出钱规则:
地方政府出大头,企业出小头,甚至不出钱。经典比例是政府掏80%-90%,企业自掏10%-20%,或者用技术、品牌占干股。
比如项目总投资1个亿,地方政府打9000万进去,企业只出1000万,这家新公司就落地了,账上的钱绝大部分是地方政府的财政资金。
第二步,经典左手倒右手,刷出天价营收
这个新成立的壳公司,想要给机器人采集数据,那自己怎么着也得买几十个、上百个机器人,没毛病吧?
于是这个壳公司(数据采集公司),顺理成章地向母公司(人形机器人公司)下订单,采购大批量的机器人本体。
人形机器人可不便宜,一单通常就是几千万,甚至上亿。
到这一步,最关键的 “注水效果” 就出来了:
母公司的账上,多了一笔几千万的机器人“销售收入”,有合同、有发票、有银行回款,财报上营收暴涨,数据华丽;
但这笔钱的源头,其实就是地方政府刚才投进壳公司的钱:相当于政府的钱,绕了一圈,变成了机器人公司的“卖货收入”。
第三步,右手再倒左手,形成“骗局”闭环
壳公司(数据采集公司)买了母公司(人形机器人公司)的机器人,总得产出点东西吧?于是壳公司便招聘员工,利用买来的机器人去采集真实工作场景的数据。
数据采完之后,母公司再出面,把这些数据“买回去”,用来训练AI算法。
这一步就是为了把整套逻辑圆回来,让壳公司看起来也有收入、有完整业务链,而不是纯纯的提款机。
但回购价格通常很低,只是走个形式。核心目的已经在第二步达成了:创业的机器人公司已经拿到了大额营收。
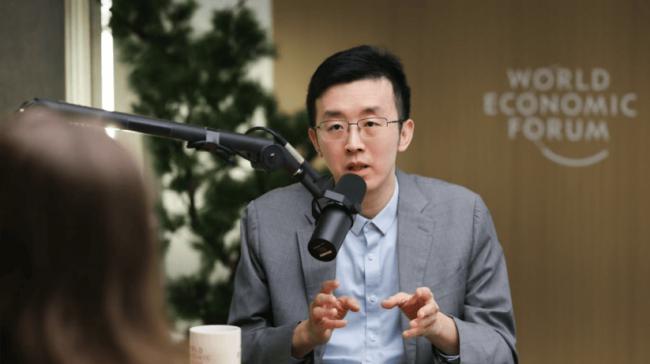
(邵天兰,图片来自网络)
话又说回来了,有合同、有流水、有业务、有地方政府支持,为什么还算“虚增营收”?为什么邵天兰将这种模式称为“造假”?核心问题在于:
卖方是创业公司自己,买方也是创业公司自己,但钱几乎全都来自于地方政府,而非独立的第三方客户。
而且企业只出了10%-20%的钱,甚至可能没出钱,就换来了全额的营收,杠杆率极高。
为什么非得造假?二级市场一级化,坑惨投资者
想要知道为什么造假,先得知道人形机器人都卖哪去了。
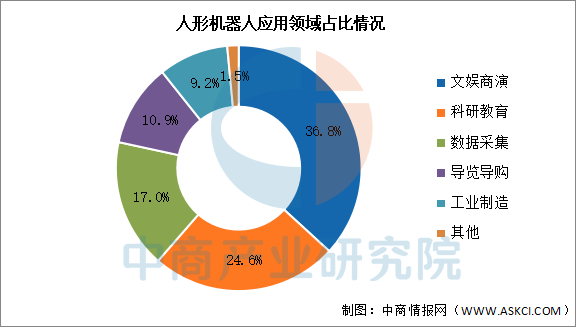
IDC把2025年人形机器人的去处拆成六块,占比最高的是文娱商演,36.8%。
其次是科研教育、数据采集(本文主角)、导览导购。
理论上来说,这些类别都不算是真正干活的场景(导览导购其实跟机器人技术也没太大关系):人形机器人想要实现大规模销售,必须走进工厂和家庭。
(图片转载自 中商产业研究院)
但是,“工业制造+其他”两个类别,占比一共也才10%。
另外从销量上来看,人形机器人的市场确实太小了。
IDC数据显示:2025年全球人形机器人出货量接近1.8万台,同比增长508%,涨势喜人;
但是市场总规模只有4.4亿美元,折合人民币30亿出头。
30亿人民币看起来挺多,但是别忘了,宇树科技一家公司的市值就有2000亿。
换句话说,按照目前的数据,把全球所有人形机器人的业务都交给宇树来做,也要连续做将近70年,才能把宇树的市值赚出来。
有意思的是,虽然2025年全年,人形机器人的市场只有30亿人民币,但是仅仅2026年上半年,国内具身智能赛道融资总金额就已经超过了900亿元。
半年对比全年,就已经是30倍的差距了。这么多钱,有几个CEO看见了能不眼红?
钱很多,但市场又没那么大。因此,为了借着机器人的热度捞一笔快钱,数据造假冲刺IPO成了自然而然的选择。
邵天兰直接用“二级市场一级化”来形容这种乱象,并指出“这种高风险、商业模式未得到充分验证的企业提前进入公开市场的现象”完全是急功近利的表现。
需要注意的是,目前银河通用并没有直接回应邵天兰提出的尖锐问题,只是回复说“不想打口水战,不想被噪音干扰”,同时对于网上的一些谣言直接进行了报警处理。
不过报警并不是针对邵天兰的。
股价暴跌50%的宇树科技
说到银河通用,就不得不提一下它在春晚上的老朋友,宇树科技。
事实上,春晚之外,它俩的关系也是难解难分。
银河通用主打的投资叙事是“重大脑,轻本体”。换句话说,他们主要想做的是人形机器人的脑子。
身体怎么办?直接买宇树科技的呗。
数据显示,银河通用的机器人大多采购于宇树科技,仅2025年,银河通用就为宇树科技贡献了1800多万元的销售额,是宇树的大客户之一。
宇树日子也不好过啊。
上市还不到半个月,股价已经跌去一半多,峰值是惊人的1100元,9月14日收盘只剩下了470元。
前些天,网红经济学家付鹏表示,宇树的研发费用比养猪的牧原股份还低。
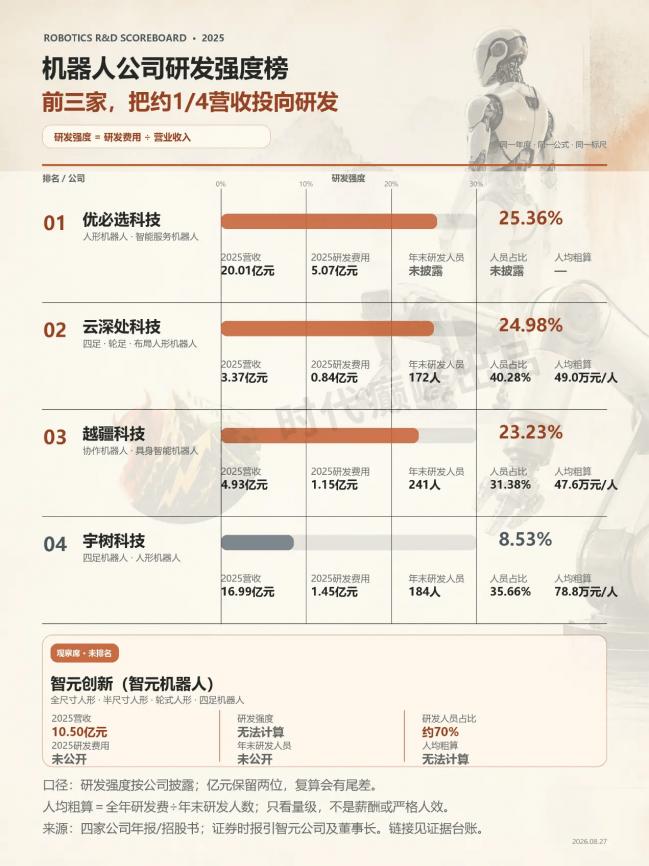
还有网友调侃,宇树2025年的研发费用(1.45亿元),跟卖衣服的中国利郎(1.36亿元)、比音勒芬(1.38亿元)差不多。
有网友说这个对比不科学,毕竟牧原一年收入1441亿元,中国利郎一年收入40.7亿元,比音勒芬一年收入43.14亿元,而宇树2025年的收入只有17亿元,研发费用低其实很正常。
于是我们做了一张更客观的对比图,只和同行比,发现同行也打不过!
(原创图片)
更有意思的是,今年上半年,宇树卖得更多了,收入同比增长48.54%;可剔除股份支付等一次性因素后,真正更能反映主业赚钱能力的“扣非净利润”,反而下降了19.34%。
换句话说,生意越做越大,利润却没有跟着涨起来。
还有个事很奇怪,也很矛盾:宇树身为一家机器人公司,46%的资产居然是现金和理财!难道钱多到花不出去吗?
截至2026年6月底,宇树总资产约38.45亿元。
其中,货币资金约14.92亿元,交易性金融资产约2.82亿元,后者主要就是银行理财。两项加起来约17.75亿元,占总资产46.15%。
这些现金和理财的数额,已经远远超过了研发费用。按照2025年的全年研发费用计算,宇树手里的现金和理财,够全公司搞12年研发。
真的很奇怪,这些钱难道不能拿去搞研发吗?如此关键的发展阶段,为什么研发强度这么低?
说句公道话,其实宇树的研发强度已经慢慢上来了:仅2026年上半年的研发费用,就已经达到了1.36亿元,几乎追平2025全年(1.45亿元)。
但和目前的“人形机器人二哥”优必选相比,宇树的研发费用仍然落后一大截。
可是优必选的股价只有约68元,市值也才340亿人民币;但研发强度、研发费用远远落后的宇树,股价腰斩后仍旧高达470元,市值仍旧高达1900亿人民币。
宇树本身业务和技术其实没啥毛病,问题在于,到底谁把股价炒成这样的?
答案或许就藏在邵天兰那句话里:机器人领域,二级市场正在一级化,普通投资者正面临着本不属于自己的风险。